Revenus du dirigeant
Arbitrer rémunération, dividendes et besoins personnels.
Sans la perdre inutilement en charges sociales et en impôts, grâce à une stratégie claire entre entreprise, dirigeant et famille.
Approche pédagogique, prudente et personnalisée. Pas de promesse magique : un diagnostic sérieux.
Partons de votre situation et des projets qui comptent pour vous.
Faire le point sur les revenus à préserver et la protection de vos proches face aux imprévus.
Relier vos revenus futurs, votre épargne et les projets que vous souhaitez réaliser.
Anticiper ce que vous souhaitez transmettre, à qui et dans quelles conditions.
Beaucoup de dirigeants accumulent de la trésorerie dans leur société sans stratégie claire pour la transformer en revenu, protection, retraite ou transmission.
Le risque : confondre richesse de l’entreprise et sécurité personnelle réelle.
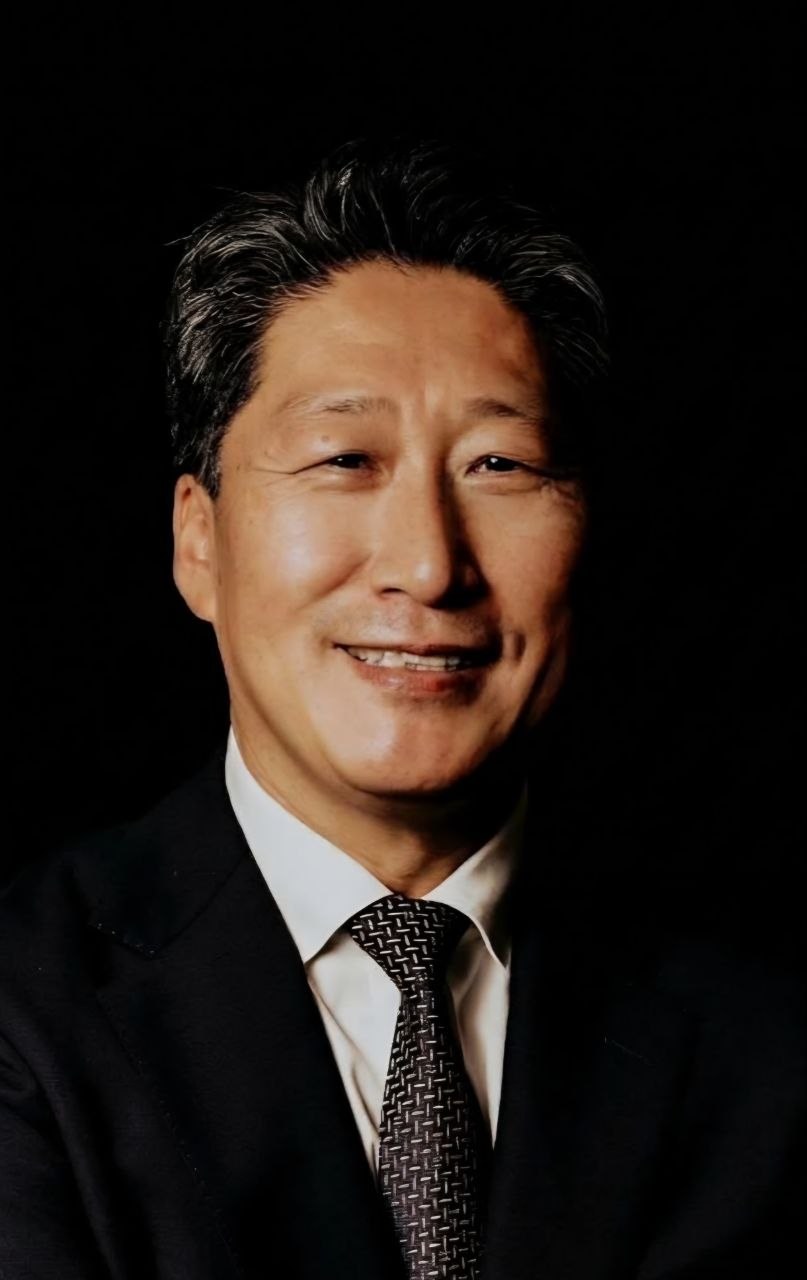
Avant de conseiller les entrepreneurs sur leur protection et leur patrimoine, Marc DESRETTES a construit 25 ans d’expertise en communication financière.
Il a fondé et dirigé la filiale française d’EQS Group, leader mondial en solutions Compliance Corporate, de 2017 à 2022.
Aujourd’hui, avec son cabinet en prévoyance et gestion du patrimoine, il accompagne les entrepreneurs de son territoire dans leurs décisions de protection, de revenus, de retraite et de structuration patrimoniale.
Arbitrer rémunération, dividendes et besoins personnels.
Sécuriser revenu, famille et continuité en cas de coup dur.
Construire tôt les mécanismes qui donneront de la liberté demain.
Transformer le cash disponible en trajectoire patrimoniale.
Éclairer les arbitrages sans jargon, avec prudence.
Préparer les étapes importantes pour l’entreprise et la famille.
On ne part pas d’un produit. On commence par comprendre votre situation réelle, puis on rend lisibles les priorités avant de présenter des solutions adaptées.
Situation personnelle, entreprise, revenus, protection existante, objectifs, contraintes et zones à clarifier.
Lecture synthétique des points solides, angles morts, risques et priorités pour le dirigeant, sa famille et son entreprise.
Solutions proposées selon la situation et les besoins du client : protection, revenus, retraite, épargne ou transmission.
Entrepreneurs, professions libérales, dirigeants de TPE, associés et indépendants structurés.
Pertinent si l’entreprise génère de la trésorerie régulière ou si la protection du dirigeant mérite d’être clarifiée.
Des guides courts pour aider les dirigeants à poser les bonnes questions avant d’arbitrer.
Transformer une trésorerie professionnelle en patrimoine personnel demande une méthode, pas une décision improvisée.
Lire l’article →Guide dirigeantLe bon arbitrage dépend du revenu souhaité, de la protection sociale, de la fiscalité et de l’horizon patrimonial.
Lire l’article →Guide dirigeantDans une petite structure, la protection du dirigeant est aussi un sujet de continuité d’activité.
Lire l’article →Guide dirigeantLa retraite d’un dirigeant se construit avec les arbitrages de rémunération, d’épargne et de protection réalisés bien avant l’arrêt.
Lire l’article →Mon cabinet s'appuie sur le réseau AXA Prévoyance & Patrimoine et sur des partenaires spécialisés pour répondre aux enjeux de protection, retraite, patrimoine, entreprise et transmission.
Des réponses simples pour clarifier les premiers arbitrages entre entreprise, dirigeant, famille et patrimoine personnel.
La bonne approche consiste d’abord à distinguer la trésorerie nécessaire à l’activité, les projets de développement et la part qui peut servir une stratégie personnelle : rémunération, dividendes, retraite, prévoyance, épargne ou transmission. Le diagnostic permet de choisir l’ordre des décisions.
Il n’y a pas de réponse universelle. La rémunération, les dividendes et les autres leviers n’ont pas les mêmes effets sur le revenu, la protection sociale, la retraite, la fiscalité et la trésorerie conservée dans l’entreprise.
Parce qu’un accident, une maladie ou une incapacité peut toucher à la fois le revenu du dirigeant, sa famille et la continuité de l’entreprise. La prévoyance doit être lue avec le patrimoine, pas comme un produit isolé.
Le plus tôt possible, car les arbitrages de rémunération, d’épargne et de protection prennent de la valeur avec le temps. Attendre la fin d’activité réduit souvent les options disponibles.
Non. L’objectif du premier diagnostic est de clarifier les zones solides, les angles morts et les priorités. Les solutions éventuelles viennent ensuite, uniquement si elles sont adaptées à la situation.
Un échange pour comprendre vos besoins de protection, de retraite ou de patrimoine, dans votre vie personnelle comme professionnelle.