Le rendez-vous commence par une date, pas par un rendement
Imaginez une entrepreneure à la tête d’une petite société de services. Son activité est solide. Elle a commencé à investir, rembourse sa résidence principale et envisage de financer les études de son enfant. Au même moment, l’entreprise prépare un recrutement. Sur le papier, son patrimoine la rassure. Pourtant, lorsqu’on lui demande quel argent personnel elle peut mobiliser sans toucher à ses investissements de long terme, la réponse devient moins nette.
Cette scène est fictive, mais la question mérite d’être posée : quelle somme devra être disponible, pour qui et à quel moment ? La méthode défendue ici consiste à commencer par l’usage de l’argent, avant de comparer les supports. Une réserve pour un imprévu, un apport immobilier prévu et un capital pour la retraite ne répondent pas au même besoin.
L’AMF distingue l’épargne de précaution et la constitution d’un capital pour un projet. L’objectif aide à préciser le besoin de disponibilité, l’horizon et le risque acceptable.[2] Ce cadre ne donne pas une allocation personnelle : il permet de formuler les bonnes questions avant une décision.
1. Séparer la sécurité du foyer des besoins de l’entreprise
Pour préparer une réflexion personnelle, commencez par deux listes distinctes : ce que le foyer doit financer et ce que l’activité doit préserver. N’additionnez pas immédiatement les soldes des comptes. Demandez-vous plutôt à qui appartient chaque somme, quelle fonction elle remplit et quelles vérifications seraient nécessaires avant de la mobiliser. Les conséquences d’un transfert entre sphère professionnelle et personnelle se travaillent avec les professionnels concernés, notamment l’expert-comptable.
Dans le budget familial, distinguez les dépenses essentielles des dépenses ajustables. Logement, remboursements, dépenses courantes et engagements familiaux ne se reportent pas aussi facilement qu’un achat de confort. Ajoutez les échéances annuelles : un budget mensuel rassurant peut masquer une dépense prévisible mais mal anticipée. L’enjeu n’est pas de tout réduire, mais de savoir ce qui doit continuer à être payé.
Regardez ensuite la provenance des revenus : rémunération régulière, distributions envisagées, revenus du conjoint ou autres ressources. Les montants déjà reçus et les versements espérés ne doivent pas être traités comme une seule certitude. Une question de travail utile est : si un versement attendu n’arrive pas à la date prévue, quel engagement familial devient difficile à honorer ?
2. Donner un rôle à chaque partie de l’épargne
La première fonction est la réserve face à l’imprévu. Sa vocation n’est pas de financer une dépense dont on connaît déjà la date. Elle sert à préserver une marge de manœuvre lorsque quelque chose se passe autrement que prévu. Le montant adapté se discute à partir du foyer, de la stabilité des ressources et des protections existantes, sans transformer une règle générale en prescription universelle.
La deuxième fonction correspond aux projets identifiés : travaux, études, changement de logement, transition professionnelle. Écrivez pour chacun un calendrier, une enveloppe de travail et une marge d’incertitude. Un projet peut être certain dans son principe et encore flou dans son coût. Cette incertitude mérite d’être explicitée plutôt que cachée dans une estimation trop précise.
La troisième fonction est le long terme. Avant de la définir, demandez quelles sommes ne sont affectées ni à la réserve ni aux projets proches. Ce classement est une méthode de préparation, pas une recommandation de produits. Il aide à éviter qu’un même euro soit compté simultanément pour les études d’un enfant, la retraite et un futur apport immobilier.
3. Ne pas confondre disponibilité, horizon et sécurité
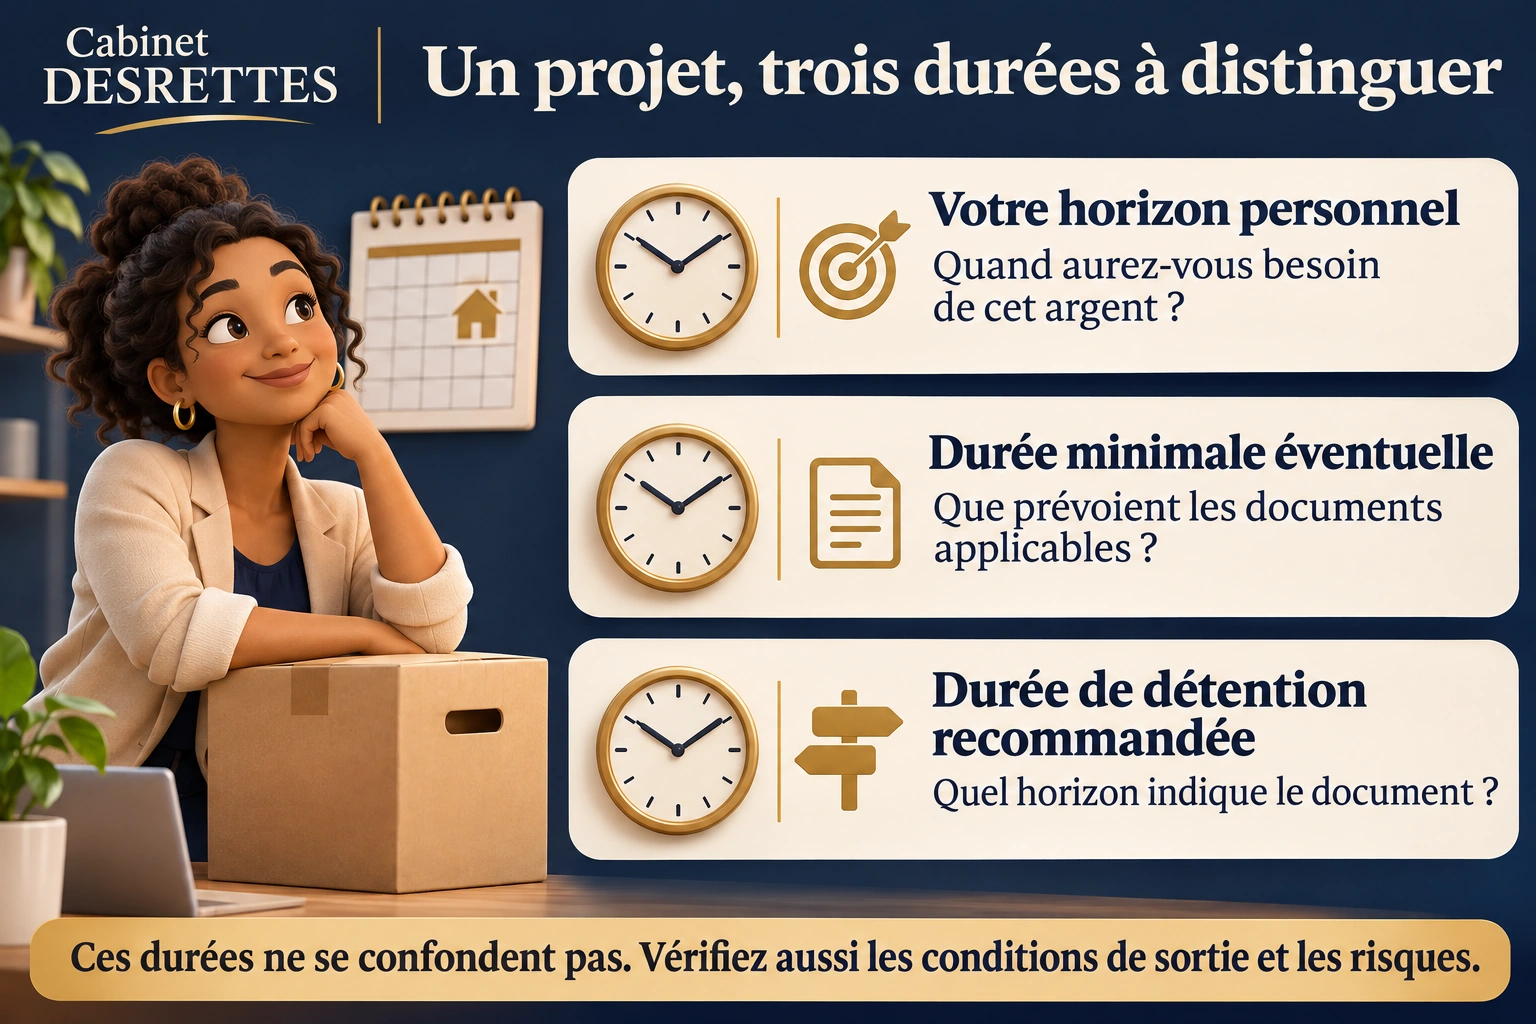
L’horizon de placement est la durée pendant laquelle vous prévoyez de conserver un produit financier. L’AMF invite à vérifier la cohérence entre cet horizon et les caractéristiques du placement.[1] Pour un dirigeant, la question pratique devient : puis-je réellement laisser cette somme investie si l’entreprise me rémunère moins ou si mon calendrier familial change ?
La possibilité de demander un retrait ne suffit pas à définir toute la situation. Dans son outil pédagogique Mon zoom épargne, l’AMF distingue le risque, l’horizon et la disponibilité.[3] On peut donc poser trois questions séparées : existe-t-il une possibilité de sortie, dans quel délai, et avec quelle incertitude sur la somme récupérée ? Les réponses doivent être recherchées dans les documents applicables au placement concerné.
Avant de décider, demandez une explication écrite des délais, des éventuels frais, des conditions de retrait et des risques. Lorsqu’un document d’informations clés est applicable, sa lecture fait partie des vérifications utiles.[1] Ne concluez pas qu’un placement convient à votre besoin simplement parce qu’un retrait est techniquement possible. Les contraintes fiscales ou contractuelles doivent aussi être examinées pour votre situation.
4. Ce qui est souvent sous-estimé : plusieurs besoins au même moment
Revenons à notre entrepreneure. Le recrutement mobilise l’attention de l’entreprise, les études de l’enfant approchent et des travaux du logement deviennent nécessaires. Aucun de ces événements n’est exceptionnel pris isolément. Le point de tension apparaît lorsqu’ils se présentent ensemble et que la même épargne devait implicitement répondre à chacun.
Un exercice simple consiste à construire un calendrier commun, sans mélanger les comptes : échéances de l’entreprise d’un côté, besoins familiaux de l’autre. Ajoutez une colonne pour la ressource attendue et une autre pour la solution de repli à examiner. Vous ne cherchez pas à prédire chaque difficulté. Vous rendez visibles les dépendances qui méritent une conversation.
Testez ensuite un décalage de revenu, une dépense familiale plus élevée et un projet avancé. Ce sont des hypothèses de travail, pas des prévisions. Si chaque scénario suppose une vente précipitée ou un transfert non étudié depuis l’entreprise, le sujet à traiter n’est peut-être pas le choix d’un nouveau placement, mais l’organisation des ressources disponibles.
5. Les erreurs qui brouillent la décision
La première consiste à partir du rendement recherché sans avoir défini la date du besoin. La deuxième est de regarder la valeur totale du patrimoine sans distinguer ce qui est effectivement mobilisable. La troisième est d’appeler réserve de sécurité une somme déjà promise à des travaux. Ces confusions ne se règlent pas par un produit supplémentaire, mais par une clarification des fonctions.
Une autre erreur serait de demander à une assurance de remplacer toute réserve disponible, ou à l’épargne de remplacer toute protection. La lecture des garanties, des conditions et des délais se fait séparément, puis se relie au budget. Pour approfondir cette articulation, consultez notre article sur le revenu du dirigeant face à un imprévu et le guide de prévoyance.
Enfin, évitez de décider seul sur un sujet qui dépend aussi du conjoint, d’un associé ou du calendrier de l’entreprise. L’objectif du premier échange est de repérer les interlocuteurs nécessaires, pas de multiplier les intervenants. Une question juridique, comptable ou contractuelle non résolue doit rester une question ouverte jusqu’à sa vérification.
6. Préparer un échange utile avec Marc DESRETTES
Préparez une vue synthétique des ressources du foyer, des dépenses essentielles, des crédits, des projets et des principales échéances. Ajoutez les relevés de placements et les documents qui décrivent leurs conditions. Pour commencer, une liste structurée suffit : ne transmettez pas de données sensibles par un canal qui n’a pas été convenu avec le cabinet.
Le premier regard proposé porte sur les liens entre entreprise, revenu, famille, protection et patrimoine. Qu’est-ce qui finance aujourd’hui votre sécurité ? Quelles sommes ont déjà une destination ? Quel projet est prioritaire ? Que faudrait-il vérifier avant de considérer un capital comme disponible ? Ces questions préparent une analyse ; elles ne préjugent pas des solutions qui pourraient ensuite être étudiées.
Vous pouvez repartir du rendez-vous avec une carte plus claire : ressources identifiées, incertitudes à lever, documents à relire et professionnels à consulter. Le bon résultat n’est pas forcément une souscription. C’est d’abord la capacité à distinguer l’argent qui doit rester accessible de celui qui peut être engagé pour un autre horizon.
Questions fréquentes
Combien faut-il garder en épargne de précaution quand on est dirigeant ?
Il n’existe pas dans cet article de montant universel. Le besoin se discute à partir des dépenses essentielles, de la régularité des revenus, des projets proches et des protections. Un repère général ne remplace pas l’analyse du foyer.
Un placement disponible est-il forcément sans risque ?
Non. La disponibilité décrit la possibilité de récupérer l’argent, tandis que le risque porte notamment sur l’incertitude de sa valeur. L’AMF traite ces caractéristiques séparément dans Mon zoom épargne.[3]
Peut-on compter sur un dividende envisagé pour financer un projet proche ?
Pour préparer votre budget, distinguez les sommes reçues des versements encore incertains. Les conditions de distribution et leurs conséquences doivent être vérifiées avec l’expert-comptable avant toute décision.
Faut-il changer tous ses placements avant un premier rendez-vous ?
Non. Commencez par les inventorier et préciser leurs objectifs. L’échange sert à identifier les questions et les vérifications utiles, sans présumer qu’un changement soit nécessaire.
La durée recommandée indique-t-elle quand je peux récupérer mon épargne ?
Non, ce n’est pas à elle seule une réponse sur la sortie. Distinguez votre horizon personnel, une éventuelle durée minimale et la durée recommandée, puis faites préciser les conditions, les délais, les frais et les risques applicables. Cet article ne fixe ni délai universel ni recommandation de vente.
Clarifier avant de choisir
Pour clarifier ce qui doit rester disponible et ce qui peut se construire dans la durée, préparez un premier échange avec Marc DESRETTES.
Préparer un premier échangeSources consultées
- AMF — Avant de souscrire : bien connaître son horizon de placement
- AMF — Définir son objectif d’épargne pour bien choisir son placement
- AMF — En savoir plus sur le fonctionnement de Mon zoom épargne
Sources AMF publiées les 19 octobre 2018 et 17 octobre 2023, relues le 17 novembre 2026. Seuls les principes pédagogiques cités sont repris ; les exemples chiffrés et fiscaux ne sont pas transposés à votre situation. Les conditions de chaque placement restent à vérifier dans les documents applicables.