Réponse courte.
Pour préparer une maternité quand on dirige, il faut examiner séparément les droits sociaux, le revenu nécessaire au foyer et la trésorerie de l’entreprise. Le statut, les revenus cotisés et l’interruption effective comptent. Une réserve disponible, des relais organisés et un budget de reprise complètent cette vérification, sans présumer des prestations ni des garanties privées.
Le vrai besoin : pouvoir s’arrêter sans financer deux déficits
Scène fictive : Claire dirige une petite agence. Son carnet de commandes est rempli et des factures restent à encaisser. Elle pense que ces recettes couvriront son absence. En préparant le calendrier, elle découvre que les règlements attendus serviront d’abord à payer les prestations déjà sous-traitées et les dépenses courantes. Le foyer, lui, compte toujours sur son revenu habituel. Le même argent avait été mentalement affecté à deux besoins.
La thèse est simple : préparer les droits ne suffit pas à préparer l’absence. Il faut regarder ce qui restera réellement disponible, à quelle date et pour qui. Chez Marc DESRETTES, le premier angle de lecture est celui du besoin à protéger : le foyer peut-il tenir sans prélever dans une trésorerie professionnelle déjà engagée ? L’entreprise peut-elle fonctionner sans réclamer des interventions personnelles incompatibles avec l’arrêt ?
Le plus souvent sous-estimé n’est pas un montant spectaculaire. C’est le décalage entre une dépense certaine et une ressource dont la date reste incertaine. Elle rend visibles les engagements, les ressources confirmées et les hypothèses qui méritent une marge.
Partir du statut social, pas seulement du nom de l’entreprise
« Cheffe d’entreprise » décrit une responsabilité, pas un régime social unique. Une entrepreneure individuelle, une micro-entrepreneure, une professionnelle libérale et une présidente de SAS ne doivent pas recevoir le même calcul. Le statut juridique, la rémunération du mandat et les affiliations antérieures constituent des questions différentes.
Les fiches Service Public sur l’entreprise individuelle et sur la SASU illustrent cette distinction : les prestations de l’indépendante et l’affiliation de la présidente rémunérée ne reposent pas sur une même présentation. Pour une première lecture, notre guide maternité en indépendante ou micro-entreprise examine les droits et le rôle des revenus. Celui consacré à la présidente de SAS ou SASU rémunérée de façon variable explique pourquoi mandat et salaire ne sont pas synonymes.
Ne confondez pas non plus remboursement des soins et versement d’un revenu de remplacement. Une prise en charge médicale ne fixe pas le montant des indemnités journalières, appelées IJ. De même, ne pas être rémunérée aujourd’hui ne permet pas de conclure à l’absence de tout droit : l’historique professionnel et les autres situations doivent être examinés par la caisse compétente.
Pour une praticienne ou auxiliaire médicale conventionnée, dite PAMC, le régime exact et les documents à fournir méritent une confirmation spécifique. Une simulation destinée à une autre indépendante ne vaut pas réponse pour cette situation.
Construire deux budgets qui ne se prêtent pas le même argent
Le budget du foyer commence par les dépenses indispensables : logement, alimentation, crédits, assurances, transport et organisation familiale. Ajoutez les dépenses nouvelles envisagées, sans les considérer toutes comme déjà certaines. Inscrivez en face les revenus du conjoint réellement disponibles, les prestations confirmées et l’épargne mobilisable.
Le budget professionnel suit une autre logique : loyer, outils, salariés, sous-traitance, dettes et échéances sociales ou fiscales identifiées avec l’expert-comptable. Le solde bancaire doit être rapproché des paiements déjà prévus. Les charges d’une entreprise ne se déduisent pas automatiquement de l’allocation ou des IJ personnelles attendues.
- Pour chaque ressource, préciser le bénéficiaire et la date probable d’encaissement.
- Pour chaque dépense, distinguer montant engagé, montant modulable et échéance.
- Pour chaque réserve, noter le besoin qu’elle finance afin de ne pas l’utiliser deux fois.
Notre article sur les charges fixes et le remplacement pendant la maternité approfondit cette organisation. Le raisonnement n’impose pas de souscrire un contrat. Il permet d’abord de savoir si le besoin relève d’un budget, d’un calendrier d’encaissements, d’une organisation professionnelle ou d’une protection à examiner.
La synthèse à garder
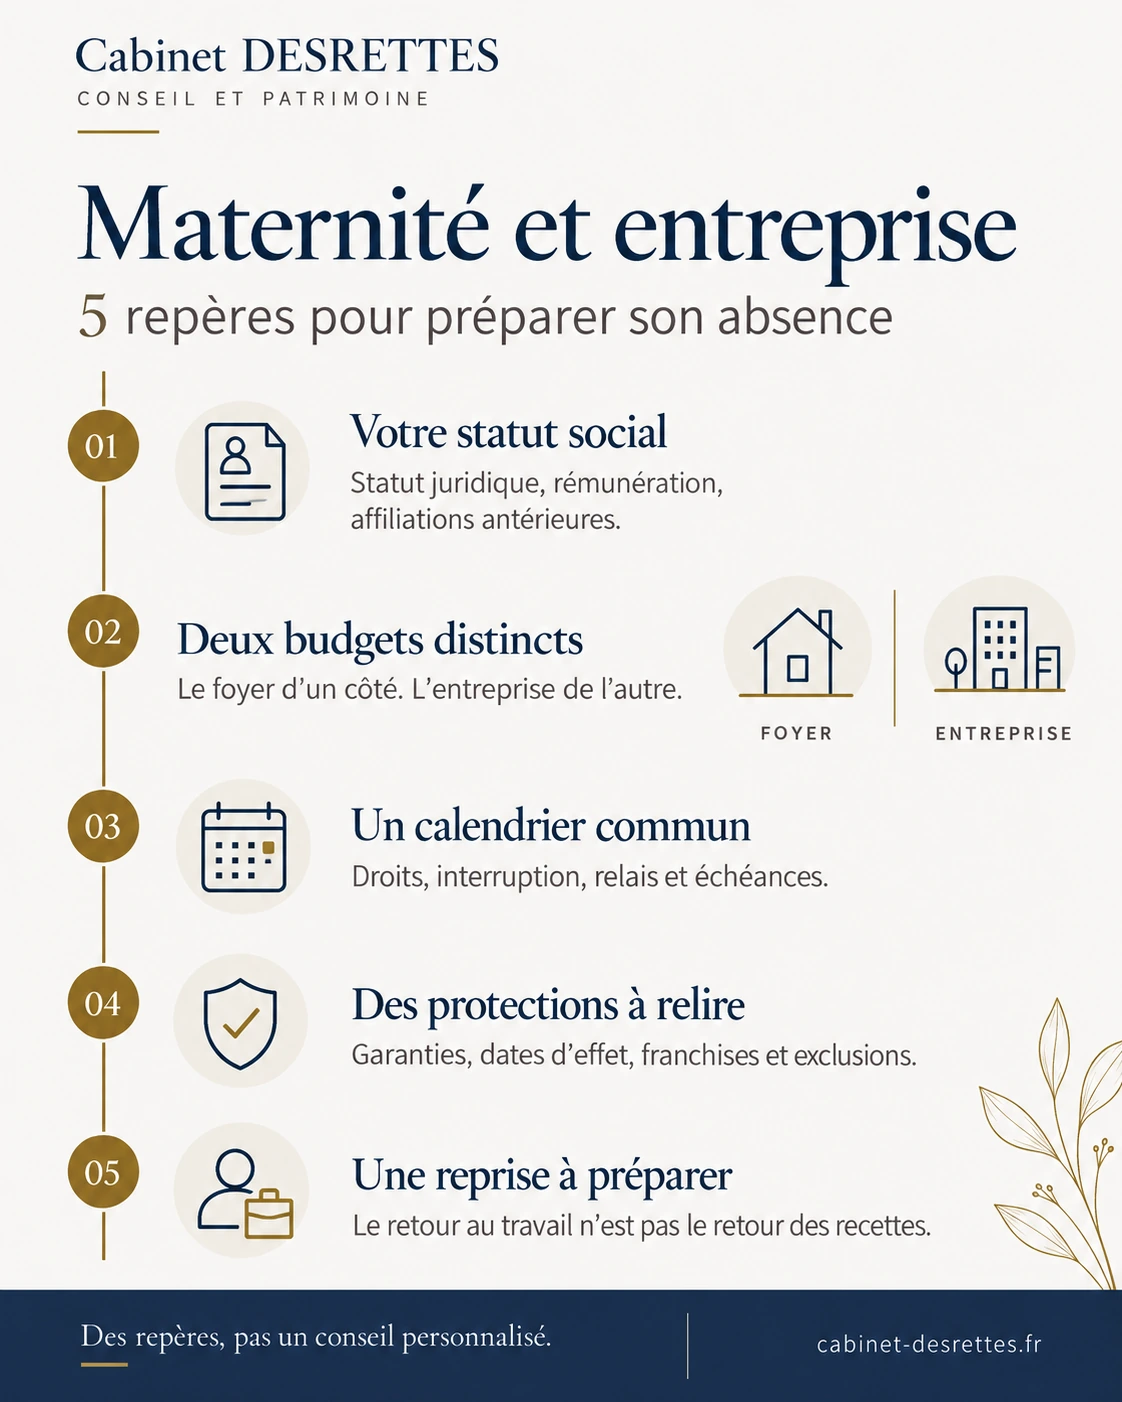
Cinq repères pour préparer son absence
Le statut, les budgets, le calendrier, les protections et la reprise : les cinq fils à relier avant de décider.
Placer les droits et l’organisation sur un calendrier commun
Les droits maternité supposent des conditions et une interruption à respecter. La fiche officielle consacrée à l’entreprise individuelle mentionne notamment une affiliation minimale et une cessation obligatoire ; ce n’est pas une liste suffisante pour décider seule de son éligibilité. La durée applicable dépend aussi de la situation. Un calendrier trouvé pour une autre entrepreneure ne doit pas devenir votre calendrier par défaut.
Avant l’absence, inventoriez les tâches qui dépendaient exclusivement de vous : accès aux dossiers, relation client, échéances bancaires, livraisons ou décisions urgentes. Définissez le relais envisagé, ses limites et les moyens nécessaires. Cette préparation doit avoir lieu en amont. Organiser un remplacement ne signifie pas que vous pouvez continuer à travailler pendant une période indemnisée.
Une signature, un encaissement différé ou une demande urgente peuvent soulever des questions différentes. Cet article ne qualifie aucun acte comme autorisé pendant la cessation. Décrivez les situations concrètes à la caisse et, pour les pouvoirs dans l’entreprise, au conseil juridique. Une formule vague comme « je garde seulement la gestion » ne règle pas ces questions.
Si vous envisagez aussi le congé supplémentaire de naissance, ajoutez-le comme une période distincte à examiner. Le dispositif dispose de ses propres conditions et démarches : il ne suffit pas d’allonger une ligne « maternité » dans le budget.
Relire les protections sans leur demander de financer tout le congé
Le congé maternité, un arrêt lié à une pathologie et une incapacité garantie par un contrat privé ne sont pas trois noms pour un même événement. L’article sur la grossesse pathologique et la prévoyance aide à préparer cette lecture. Une garantie de revenu ou de frais professionnels doit être examinée selon l’événement couvert, ses définitions, sa date d’effet et ses limites.
La bonne question n’est pas « ai-je une prévoyance ? », mais « quelle prestation ce document prévoit-il pour quelle situation ? ». Rassemblez la notice applicable, les conditions particulières, les options et les avenants. Identifiez les délais d’attente, les franchises, les exclusions et les justificatifs demandés. Le nom commercial du contrat ne répond pas à ces questions.
Il faut aussi distinguer une éventuelle prestation liée à la naissance, le remplacement d’un revenu en cas d’incapacité et le remboursement de frais professionnels. Ces objets ne sont pas interchangeables. Une brochure générale ne prouve ni la présence d’une option ni l’acceptation d’une demande individuelle. N’inscrivez pas un versement privé dans le budget comme acquis tant que ses conditions ne sont pas établies.
La démarche protéger son revenu et sa famille part précisément de ces besoins. Une revue peut conduire à mieux comprendre l’existant, sans remplacer systématiquement les contrats ni promettre une solution pour une grossesse déjà commencée.
Préparer la reprise : le retour au travail n’est pas le retour des recettes
Une reprise se prépare avec une date de disponibilité, mais aussi avec des délais commerciaux. Il peut falloir reconstituer un planning, reprendre contact avec les clients, réaliser les prestations puis attendre leur paiement. Construisez un scénario où les recettes reprennent plus lentement que prévu.
Évitez de bâtir le budget sur une reprise immédiate à plein régime. Discutez l’organisation du foyer, les contraintes de garde et les engagements professionnels déjà pris. Ne promettez pas aux clients un volume incompatible avec le scénario retenu. Si la situation médicale change, les interlocuteurs de santé et les organismes concernés doivent traiter leurs propres questions.
Une pause ou une baisse durable d’activité justifie également une lecture de la carrière. Le guide enfants, pauses d’activité et retraite des indépendantes distingue les droits à examiner des revenus futurs à préparer. Ne pas perdre de vue la retraite ne signifie pas immobiliser l’argent nécessaire aujourd’hui. La première priorité peut rester une réserve disponible et une protection familiale cohérente.
Fixez enfin une date pour comparer prévisions et réalité après la reprise : encaissements, charges, revenu retiré et marge restante. Cette revue évite de prolonger, par habitude, des hypothèses devenues fausses.
Éviter les raccourcis et préparer un échange vraiment utile
Trois erreurs fragilisent la préparation : prendre le chiffre d’affaires pour un revenu personnel, utiliser le solde professionnel comme une réserve familiale libre et considérer une estimation de prestation comme un paiement certain. Une quatrième consiste à organiser l’absence autour de votre disponibilité permanente. Le projet doit au contraire permettre de respecter l’interruption applicable.
Pour préparer un premier échange, apportez les grandes lignes plutôt qu’un dossier parfait :
- Votre statut actuel, les dates de changement d’activité et les coordonnées des organismes compétents.
- Les revenus professionnels et les ressources du foyer, séparés des recettes de l’entreprise.
- Les échéances personnelles et professionnelles sur la période d’absence et de reprise.
- Les estimations ou réponses de la caisse, avec leurs hypothèses et leur date.
- La liste des contrats et les documents applicables disponibles.
Répartissez ensuite les questions : la caisse examine les droits sociaux, l’expert-comptable rapproche revenus, déclarations et trésorerie, et le conseil juridique traite les pouvoirs ou remplacements qui le nécessitent. Le cabinet peut mettre les besoins de revenu et les protections en perspective. Il ne décide pas des droits à la place de l’organisme payeur.
Un échange réussi doit laisser une priorité claire : quel flux doit être confirmé, quelle dépense doit être provisionnée, quel relais doit être organisé ? Il n’exige ni décision immédiate de souscription ni transmission de données de santé dans un formulaire de réservation.
Pour approfondir votre situation
Les six dossiers complémentaires du corpus maternité, selon votre statut et les questions à préparer.
Questions fréquentes
Les indemnités maternité paient-elles aussi les charges de l’entreprise ?
Il faut traiter les deux besoins séparément. Les prestations personnelles décrites par les régimes obligatoires ne prouvent pas le financement des loyers, salaires ou dettes professionnels. Établissez un budget du foyer et un budget de continuité, puis vérifiez les ressources affectées à chacun.
Mon absence de rémunération actuelle signifie-t-elle que je n’ai aucun droit ?
Non, cette seule information ne permet pas de conclure. Il faut distinguer soins, indemnités et droits éventuellement issus d’une autre activité ou d’une situation antérieure. La caisse compétente doit examiner votre historique et les conditions applicables.
Préparer un remplacement permet-il de continuer à gérer pendant le congé ?
Le remplacement prépare la continuité de la structure, pas une autorisation générale de travailler pendant une période indemnisée. Décrivez les actes envisagés à la caisse et les pouvoirs nécessaires au conseil juridique, sans présumer qu’une intervention ponctuelle est admise.
Une prévoyance finance-t-elle automatiquement le congé maternité ?
Non. La maternité, la pathologie et l’incapacité contractuelle doivent être distinguées. Les garanties, options, dates d’effet, franchises et exclusions se lisent dans les documents applicables. Une brochure ou le seul nom du contrat ne prouvent pas une prestation individuelle.
Quand faut-il intégrer la reprise dans le budget ?
Dès la préparation de l’absence. La fin du congé ne garantit pas un encaissement immédiat. Prévoir la relance commerciale, les délais de paiement et une reprise moins rapide permet de dimensionner la réserve sans confondre recettes futures et argent disponible.
Préparer un point sur mes revenus et ma protection
Photographies d’illustration : Pexels 7055875 · Pexels 7485261 · Pexels 7155198. Les personnes représentées ne sont pas présentées comme des clientes du cabinet.
Sources
Sources consultées le 28 octobre 2026.